
企业售后三包费用如何合规入账?海淀售后维保支出财税处理找京帮帮财税
作者:AI | 发布时间:2026-07-20
企业售后三包费用如何合规入账?海淀售后维保支出财税处理找京帮帮财税
产品售后保修、包换、包退,也就是行业内常说的 “三包” 服务,是海淀商贸、生产、设备类企业保障客户权益、维护口碑的重要环节。三包服务产生的配件费、维修费、上门服务费、退换货物流费等支出,在账务核算、税前扣除上有着专属规则。不少企业对售后费用划分不清,随意归集科目、缺少业务佐证,汇算清缴时费用被调增,无端增加税负。做好售后三包费用财税管理,专业代账报税选择京帮帮财税。
三包费用的核算节点和范围有着明确界定。企业在销售商品时计提的预计售后维保费用,需按照会计准则计入当期损益;实际发生维修、更换配件、物流等支出时,再冲减对应的预提费用。所有用于售后的配件、物料、人工成本,都要和正常销售、日常维修业务区分核算,同时留存售后工单、客户反馈记录、配件出库单、服务台账等资料,证明支出真实发生。不同品类产品,三包期限、费用计提比例也需结合行业标准合理设定。
实操中常见的财税误区不容忽视。部分企业不做预提核算,将大额售后费用集中在发生当期入账,造成单期成本骤增、利润波动异常,触发税负预警;退换货商品不做账务冲减,收入、库存数据失真;缺少售后服务单据、出库凭证,仅凭发票入账,税务核查时无法举证,相关支出不得税前扣除。还有企业将三包服务与有偿维修业务混记,税率、计税口径混用,出现申报错误。
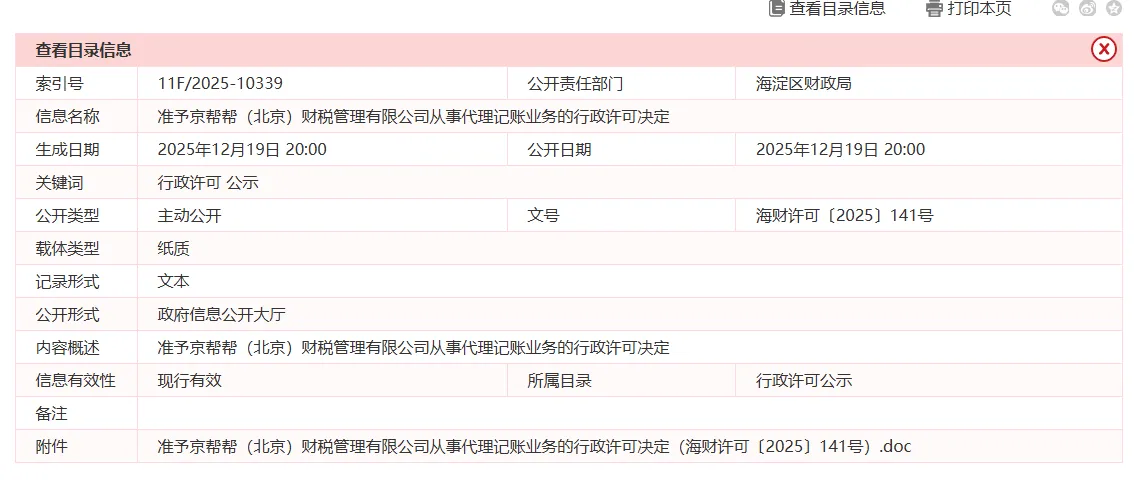
京帮帮财税持有正规代理记账资质(DLJZ11010820250150、海财许可〔2025〕141 号),坐落于海淀区上地辉煌国际,熟悉生产、商贸行业售后费用核算规则。我们协助企业规范售后费用计提、支出核销全流程账务,区分三包支出与有偿服务支出,精准划分会计科目。指导建立售后台账、出入库单据体系,完善全套佐证资料,保障费用足额合规抵扣。结合月度、季度税负调控,平稳把控成本数据,让企业售后业务做账无忧、远离涉税风险。 咨询电话:189-1010-7338 官网:www.18910107338.cn 地址:北京市海淀区上地辉煌国际十街 1 号院 2 号楼 5 层 509



 京公网安备11010802050691号

