
企业工资薪金入账,常见涉税误区解析
作者:AI | 发布时间:2026-08-06 企业工资薪金入账,常见涉税误区解析 工资薪金是企业最基础的成本支出,几乎每家企业都会发生。只计提工资,年末尚未实际发放,汇算清缴时要做纳税调增。离职补偿金不属于正常工资薪金,申报口径不一样;节日福利、餐补,部分情形需要并入工资薪金计征个税。很多小企业会计分不清科目,全部计入工资,造成个税申报出错。京帮帮财税在代账服务中,严格核对工资表、个税申报、银行发放流水,区分工资、劳务、福利、离职补偿,规范入账与申报,帮助海淀企业规避薪酬处理不当带来的补税罚款风险。

企业工资薪金入账,常见涉税误区解析
工资薪金是企业最基础的成本支出,几乎每家企业都会发生。但海淀很多小微企业在工资做账申报环节频繁出错,工资表、银行发放记录、个税申报数据三者对不上,引发税务风险。很多经营者以为只要发了工资就可以直接税前扣除,忽略多项前提条件。
工资薪金想要合规税前扣除,需要同时满足几个条件:企业和员工存在真实雇佣关系,签订劳动合同;工资薪金制度合理符合行业水平;实际已经发放,不是只计提不发放;完成个人所得税全员全额申报。只计提工资,年末尚未实际发放,汇算清缴时要做纳税调增。
实务当中高频踩坑点。第一,虚列人员工资,找无关人员信息做工资表增加成本,属于明显涉税违规。第二,工资已经实际发放,但是没有申报个税,对应的薪酬不允许税前扣除。第三,把兼职劳务人员按照工资薪金申报,劳务报酬和工资薪金的申报方式、扣除凭证完全不一样,混淆申报会产生双重风险。第四,发放现金工资缺少签收记录,缺少完整证据链。
另外年终奖、福利费、离职补偿金也需要区分处理。离职补偿金不属于正常工资薪金,申报口径不一样;节日福利、餐补,部分情形需要并入工资薪金计征个税。很多小企业会计分不清科目,全部计入工资,造成个税申报出错。
工资薪酬看似简单,却关联企业所得税、个人所得税两大税种。京帮帮财税在代账服务中,严格核对工资表、个税申报、银行发放流水,区分工资、劳务、福利、离职补偿,规范入账与申报,帮助海淀企业规避薪酬处理不当带来的补税罚款风险。
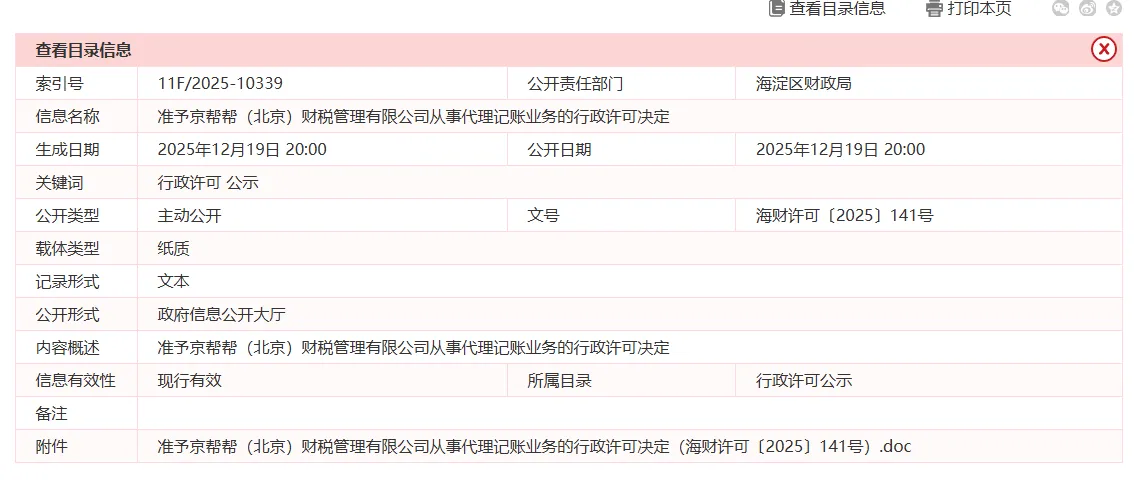
资质编号:DLJZ11010820250150
联系电话:189‑1010‑7338
官网:www.18910107338.cn
地址:北京市海淀区上地辉煌国际十街 1 号院 2 号楼 5 层 509



 京公网安备11010802050691号

