小微企业注册后容易踩的 3 个财税坑,老板早知道少走弯路
作者:AI | 发布时间:2026-10-27
小微企业注册后容易踩的 3 个财税坑,老板早知道少走弯路
很多创业者拿到营业执照,以为公司注册完成就能正常经营,却忽略财税合规这件事。不少小微企业前期因为不懂财税规则,踩了坑,轻则产生罚款、异常名录,重则影响法人征信、限制开票,耽误业务发展。京帮帮财税扎根海淀上地辉煌国际,专注中小微企业财税服务,今天整理小微企业注册后最高发的 3 个财税大坑,给各位老板提个醒。
第一个坑:拿到执照不及时记账报税,以为没经营就不用申报。这是新手老板最容易犯的错误。很多人理解的 “没业务、没收入” 等于不用报税,这个想法是错的。公司完成工商注册,在税务局做完税务登记之后,就已经产生纳税申报义务。哪怕前期零收入、零开票,也要按时做零申报。长期不申报,税务系统会自动标记逾期,产生罚金,企业变成税务非正常户。一旦进入非正常状态,法人、股东征信会留下记录,后续想开银行对公户、开发票、变更公司信息、注销公司都会处处受限。还有一部分老板随意长期零申报,连续多月零申报又没有合理依据,也会触发税务风险核查。正规做法是,根据企业实际情况按时做账,如实申报,零申报不等于不申报。
第二个坑:公私账户不分,老板个人和公司资金混同。小微企业起步阶段,资金往来简单,很多老板习惯用自己的微信、支付宝、银行卡收公司货款,采购付款也直接走个人账户,不通过对公账户流转。短期看转账方便,长期会埋下巨大隐患。从财税角度来说,公司是独立法人主体,公司资产和老板个人资产必须分开。资金混在一起,会计无法清晰核算企业收入成本,账实不符,税务核查时很难解释资金流向,容易被认定隐匿收入,面临补税、滞纳金和罚款。从法律角度,如果出现债务纠纷,公私财产混同,老板个人有可能要对公司债务承担连带责任。建议企业经营收支优先走对公账户,日常款项留存合同、收据、发票等凭证,区分个人消费和经营支出。
第三个坑:发票管理随意,不懂发票红线,随便找票抵成本。成本发票是小微企业抵扣利润、降低企业所得税的重要凭证,不少老板为了少交税,到处找无关发票入账,或者虚开发票、买卖发票,这属于严重涉税违法行为。还有常见的小问题:取得发票不核对抬头、税号、项目内容,发票和实际业务不一致;业务已经发生,不主动索要发票,导致账面利润虚高,税负变高。要记住,发票必须遵循 “业务真实” 原则,有真实交易、合同、资金流、货物流对应,四流一致才合规。缺成本票不能靠虚开发票解决,可以提前做好业务规划,规范合作方开票流程,合理利用小微企业税收优惠政策合法节税,拒绝触碰虚开发票的高压线。
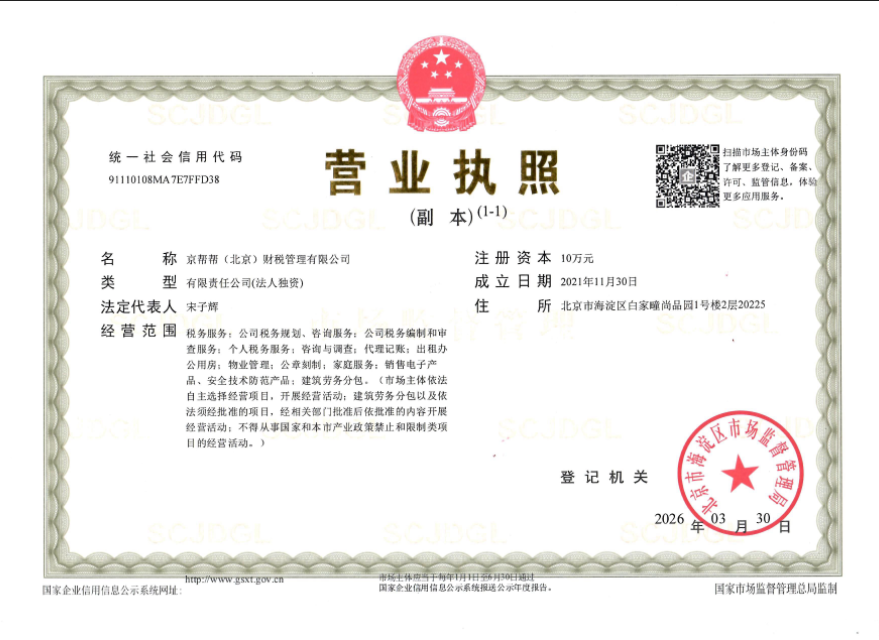
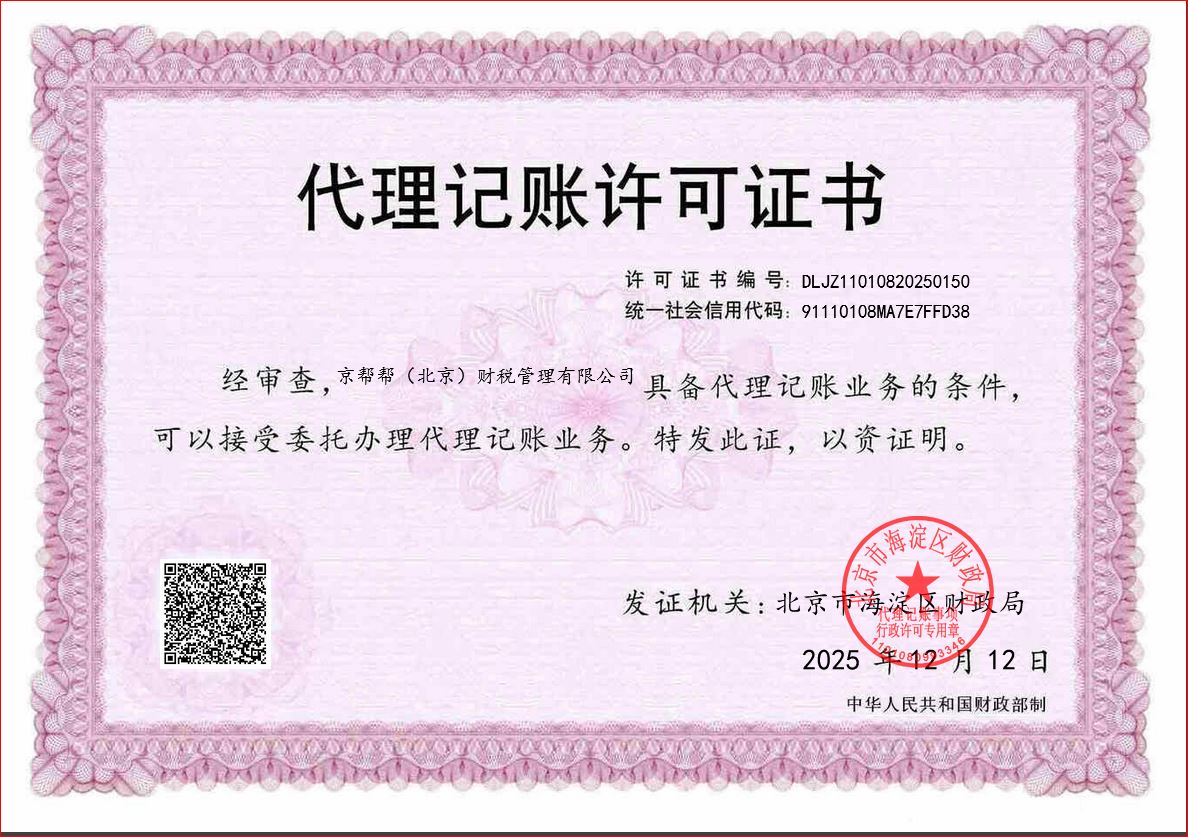
财税是企业经营的底层根基,小微企业规模小,更要提前做好财税规划,不要等风险爆发再补救。专业的事交给专业团队,京帮帮财税位于北京市海淀区上地辉煌国际十街 1 号院 2 号楼 5 层 509.多年服务海淀及周边大量小微企业,提供公司注册、代理记账、税务申报、税务风险排查、工商变更等一站式财税服务,资质齐全,流程规范。有记账报税、财税疑问帮企业避开财税陷阱,安心经营。
 京公网安备11010802050691号

